
Por JOSÉ SÉRGIO GABRIELLI*
Algumas poucas lições tiradas do programa eleito com o presidente Lula
O debate fiscal muda de patamar
A primeira semana depois do resultado das eleições de segundo turno no Brasil foi tomada pelo noticiário da fuga do derrotado e das pressões do sistema financeiro para que o governo assuma a pauta fiscal do candidato fujão. Felizmente, alguns economistas de fora do governo se manifestaram publicamente pedindo mais progressividade na cobrança de impostos, adoção de novas formas de institucionalidade na relação entre política fiscal e política monetária e, inclusive, a adoção de mecanismos monetários heterodoxos, como o tabelamento de juros.
Que bom que o debate se estabeleceu e aparentemente não há mais a onipresença do pensamento único. Viva a democracia! Esse trabalho visa apresentar alguns números sobre a situação fiscal, que é menos dramática do que querem fazer crer os defensores da inevitabilidade do ajuste fiscal para estabilizar o crescimento da dívida/PIB, mas também não pode se desconsiderado exigindo algumas medidas de redução de déficits.
Precisamos deslocar a discussão da pauta fiscal para evitar generalidades que abordam os principais componentes do déficit primário, esquecendo o gigantesco efeito dos juros sobre os déficits nominais que são os conceitos fundamentais que possibilitam o crowding out de recursos do mundo real para o mundo financeiro, desestimulando os investimentos produtivos.
A proposta orçamentária para 2027 já está no Congresso, com meta de superávit de 0,5% do PIB (R$ 73,2 bilhões), limite de despesas de R$ 2,6 trilhões, salário-mínimo de R$ 1.741. De acordo com o novo arcabouço fiscal, os dados de junho de 2026 implicam em: A meta de 2026 é superávit de R$ 34,3 bilhões (0,25% do PIB) com limite inferior em zero. O Relatório de Avaliação de Receitas e Despesas Primárias do 4º bimestre, de 24 de setembro, projetou déficit bruto de R$ 80,9 bi, reduzido a déficit de R$ 13,6 bilhões após R$ 67,3 bilhões de exclusões legais. Isso ficou R$ 13,6 bilhões abaixo do piso da banda – o primeiro contingenciamento do ano, decretado só no 4º bimestre.
Em paralelo, o limite de despesas da LC 200/2023 é R$ 2.392,7 bilhões, e as despesas sujeitas a ele somam R$ 2.395,1 bilhões –excesso de R$ 2,4 bi, coberto por bloqueio.[1] A contenção total é de R$ 16,1 bilhões.
O déficit de 2025 limita o crescimento real de pessoal e encargos a 0,6% e a LC 235/2026, diante do déficit projetado para 2026, limita o crescimento das despesas com receitas legalmente vinculadas a IPCA + 2,5%. Ou seja: 2027 já nasce com correção parcial embutida.
O arcabouço fiscal, política desse governo Lula 3, acionou suas travas por causa do déficit de 2026: o crescimento real da folha está limitado a 0,6% em 2027 e novos benefícios tributários estão proibidos. O ministro da Fazenda, Dario Durigan, vem defendendo o aumento do alvo da política fiscal, do piso do resultado primário para o centro da meta. Na política de contingenciamento, “piso” e “centro” se referem à meta de resultado primário, não à meta de inflação. Se os investimentos responderem crescendo, tudo bem. Se isso não ocorrer, poderemos ter contração da atividade econômica.
Se o centro da meta for adotado, há o intervalo abaixo do centro que passa a ampliar o espaço fiscal, entendido como a superação da restrição rígida do piso que impõe corte de despesas automáticas, quando o resultado primário atinge o piso, não podendo cair mais. O centro o trata como alvo, com margem simétrica para cima e para baixo. A mudança desloca o gatilho de ajuste com proibição da emissão de empenhos do centro para a borda inferior da banda.
A meta de gastos é uma trava para expansão dos gastos públicos. O limite de despesas do arcabouço é outro. O arcabouço fiscal (LC 200/2023) amarra o crescimento real do gasto a 70% ou 50% da receita elegível, com piso de 0,6% e teto de 2,5%, sobre janela encerrada em junho do ano anterior. Receita arrecadada em 2027 não abre automaticamente espaço de gasto no mesmo ano. Também é preciso tratar como risco, e não como certeza, os R$ 42 bilhões de Imposto Seletivo previstos como receita condicionada à regulamentação.
No novo arcabouço, as despesas têm crescimento limitado, independentemente do resultado fiscal do mesmo ano, ainda que dependentes desses resultados do ano anterior. Portanto, ampliar a tolerância de resultado não amplia a capacidade de despesa. Se o teto está ativo – como em 2026, com limite de R$ 2.392,7 bilhões e bloqueio positivo –, o espaço adicional simplesmente não é conversível em gasto. A banda muda o resultado tolerado, não o “gasto permitido”.
Na campanha eleitoral foram anunciados vários novos programas que impactam os gastos fiscais, somando mais de R$ 50 bilhões, se o perdão das dívidas dos MEI for incorporado nessa conta, mesmo não sendo um gasto fiscal, porque afeta um ativo a receber, mesmo com difícil realização. O reajuste do mínimo acima da inflação acrescenta R$ 49,6 bilhões às despesas.
O discurso da vitória do Presidente Lula
No seu discurso de vitória, na noite do domingo da eleição, o presidente Lula reafirmou seus compromissos com quem o elegeu: proteção das políticas sociais e garantia de que os ajustes não recairiam sobre os mais pobres.
Na segunda-feira, depois da eleição, logo na abertura, o mercado financeiro reclamou: A B3 acionou o mecanismo de circuit breaker às 10h, o Ibovespa fechou com queda de 13,88% e o dólar comercial subiu 8,36%, a maior alta diária em 23 anos. No mercado de juros, o DI para janeiro de 2031 registrou alta superior a 250 pontos-base em um único pregão.
O Tesouro Nacional respondeu com dois instrumentos simultâneos: suspendeu integralmente a emissão primária da semana e realizou três leilões extraordinários de recompra, que retiraram R$ 31,6 bilhões em títulos de circulação entre 26 e 27 de outubro. No final da primeira semana, a Bolsa caiu 17,5%, a maior queda desde março de 2020, o dólar teve a maior alta semanal em 18 anos e os juros futuros dispararam.
O mercado financeiro reagiu porque não esperava a vitória de Lula e apostava no sucesso do seu adversário, com a euforia posterior ao primeiro turno. Mas a reação também se deveu a ausências. Não havia no discurso promessas de ajuste fiscal. Os portfólios financeiros precisavam ser reorganizados. A Faria Lima quer pautar o programa do presidente eleito, mesmo tendo apostado no seu adversário.
Há um ponto estrutural mais interessante que o conjuntural. O principal título que lastreia as transações diárias dos mercados é utilizado em operações compromissadas de venda com direito de recompra, mas a sua remuneração é a própria Selic. A operação compromissada é um contrato de compra ou venda de um título com compromisso de revenda ou recompra; o título é seu objeto. A Resolução BCB 525 lista títulos públicos e privados elegíveis, não um ativo chamado “compromissada”.
O lastro das compromissadas é majoritariamente LFTs, e o Tesouro cancelou a emissão semanal de LFTs, concentrando as recompras em prefixados e NTN-B. Com a participação de títulos de taxa flutuante já em 52,7% da DPF em agosto – recorde da série histórica –, comprimir o crescimento do estoque de LFT comprime o colateral natural da política monetária. É um trade-off de composição, não de tamanho: o Banco Central continua com lastro suficiente, mas perde velocidade de reposição do ativo que prefere. O Tesouro deve reduzir a proporção de títulos vinculados à Selic no mercado.[2]
A dívida e os juros definem a escala do desafio. Em agosto, a Dívida Bruta do Governo Geral atingiu 82,9% do PIB (R$ 11,1 trilhões), maior patamar desde março de 2021. Os juros nominais somaram R$ 1,2 trilhão em doze meses, 8,9% do PIB, e o déficit primário do Governo Central ficou em R$ 82,1 bilhões, 0,62% do PIB. Olhem a discrepância do tamanho dos juros e do tamanho do déficit primário.
Os dois candidatos que disputaram as eleições apresentavam dois caminhos para enfrentar o problema. O primeiro caminho chamava de eficiência o corte de direitos. Foi derrotado. O segundo anuncia expansão social, melhorando as contas pela revisão de privilégios e pela qualidade do gasto, e financiando a proteção social com fonte demonstrada.
Na aritmética da razão dívida/PIB, um mirava o numerador, querendo reduzir os gastos na vã esperança de que o mercado iria baixar o apetite de juros altos, se o governo fosse “bem-comportado”, cortando os gastos, e outro mirava no denominador, querendo aumentar o PIB, evitando os impactos recessivos dos cortes de gastos e estimulando o investimento para o crescimento da economia. Mesmo que a literatura constate que “não há, […], uma correlação tão forte entre resultado primário e a curva da taxa de juros na economia brasileira nas últimas décadas”.[3]
O real problema
O grande temor do mercado financeiro é o crescimento da razão dívida/PIB e a solução proposta é o aumento do superávit primário. Quero aqui chamar a atenção para o irrealismo dessa proposta, se os juros continuarem elevados. A dívida bruta do governo central (DBGC) em agosto de 2026 era de 11 trilhões de reais, correspondendo a quase 83% do PIB, mas a dívida líquida era de 69,3% do PIB, nível dentro dos padrões internacionais de países do tamanho do Brasil. A diferença entre DBGC e DLSP, entre outras coisas, é o volume de ativos internacionais que o país dispõe para pagar sua dívida. Do ponto de vista da razão, não há motivo para pânico.
Do ponto de vista cambial, também não há por que se ter uma atitude de apavoramento, dado o fato de que mais de 90% da dívida ser em moeda nacional e o país dispor de enormes reservas cambiais. Se os especuladores com títulos públicos quiserem migrar para o dólar terão que realizar suas vendas, aumentando a oferta de títulos no mercado, baixando seus preços.
A trajetória da razão dívida/PIB é fundamentalmente movida pelo comportamento dos juros. Nos 12 meses até agosto, os juros nominais somaram R$ 1,2 trilhão – 8,9% do PIB – contra um déficit primário de apenas 0,62% do PIB. A decomposição do crescimento em agosto mostra a hierarquia com clareza: juros +0,8 p.p., primário +0,1 p.p., câmbio −0,2 p.p., crescimento nominal −0,4 p.p., outros −0,1 p.p. Para janeiro–agosto, os componentes informados pelo BCB são diferentes, com juros de +5,8 p.p., primário de +0,7 p.p. e crescimento nominal de −3,0 p.p.
Vamos agora supor que a lógica do austericídio fiscal seja totalmente prevalente. Qual seria o superávit fiscal que seria necessário para parar o crescimento da razão dívida/PIB? Vamos usar um modelo simples, que é determinístico e anual. Não modela composição da dívida por indexador, efeito cambial sobre a parcela externa, nem o perfil de vencimentos. O ajuste stock-flow (sf at ) captura de forma agregada reconhecimentos de dívida, efeito cambial e variações de caixa. Tomando as variáveis d, pb e sfa como proporções do PIB, as relações entre as variáveis podem ser
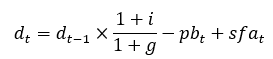
Onde dt é o estoque da dívida/PIB no momento t, i é a taxa de juros, g é a taxa de crescimento do PIB nominal, pbt é o resultado primário em moeda corrente, como proporção do PIB.
O termo

é o fator de bola de neve. Quando i > g, a dívida cresce mesmo com primário zero — e cresce proporcionalmente ao estoque. É por isso que a trajetória brasileira é tão insensível a ajustes pequenos.
As taxas de juros, especialmente a Selic, são as principais responsáveis pelo crescimento da dívida. A experiência traumática da inflação elevada no Brasil levou à consolidação de uma arquitetura macroeconômica profundamente avessa ao risco inflacionário. Nesse contexto, pressões de preços – mesmo quando provocadas por choques temporários, cambiais ou de oferta – frequentemente desencadeiam respostas automáticas de política econômica, centradas na elevação dos juros básicos e, muitas vezes, na contenção dos gastos públicos.
Atualmente, em 2026, os grandes direcionadores da variação dos preços são fatores externos, como a absurda guerra dos EUA contra o Irã e seus efeitos sobre os preços dos combustíveis e fertilizantes, além de fatores sazonais e impactos das mudanças climáticas, não existindo qualquer indício de que os fatores de excesso de demanda sejam relevantes na conjuntura de 2026. No entanto, os juros permanecem estratosféricos.
O COPOM, na sua visão de mundo própria, na sua Ata 281ª e no Relatório de Política Monetária de setembro, registra PIB real maior que o PIB potencial, mercado de trabalho aquecido, expectativas desancoradas, inflação de serviços elevada e demanda pressionando a inflação. Os membros do COPOM, também reconhecem choques de oferta. A conclusão é de causas mistas e incerteza, não de exclusão de demanda.
O que diz o programa do Lula?
Considerando o programa registrado no TSE pelo então candidato Lula e os Cadernos para o Futuro, publicados pelas fundações dos partidos que o apoiaram, retiramos algumas proposições.
No curto prazo, o instrumento viável é a atuação conjunta da Receita Federal e da PGFN sobre créditos já constituídos, com foco em divergências materiais de alta renda e grandes contribuintes, respeitando contraditório, proteção de dados e segurança jurídica. Recuperação de estoque financia despesa não recorrente, não serviço permanente.
Para isso ser efetivo não basta a atuação da Receita e PGFN. Já há novos mecanismos como a transação tributária por edital ou individual (poucos casos), e a mediação ou arbitragem criadas em 2026, mas que dependem de lei que estabeleça critérios, condições e procedimento. As transações tributárias têm recuperado entre 45 e 49% do débito, que não significa o valor efetivamente arrecadado.
Também é possível revisar contratos de energia, telecomunicações, imóveis e compras padronizadas, que estejam vencendo e ampliar serviços administrativos compartilhados. Economia real é a que reduz custo, mantendo quantidade e qualidade do atendimento.
Atuar nos gastos tributários revisando alguns incentivos que não são mais eficientes ou que os benefícios são muito baixos. É a principal fonte estrutural de novos recursos. Cada benefício deve ser inventariado por objetivo, custo, prazo e contrapartida, e só reduzido se for regressivo, redundante ou sem resultado comprovado. Preservam-se imunidades constitucionais, cesta básica, cashback, agricultura familiar, pequenos negócios genuínos e incentivos com adicionalidade demonstrada em emprego, inovação ou ambiente. O total de R$ 434,3 bilhões em renúncias projetadas para 2027 não é caixa disponível: é um universo heterogêneo, com prazos e naturezas jurídicas distintas.
As emendas parlamentares também devem ser alvo de escrutínio para adequá-las aos programas mais estruturantes, definidos pelo Planejamento. Eficiência administrativa medida contrato a contrato. É preciso usar indicadores de qualidade e preservação de conteúdo nacional, micro e pequenas empresas e compras locais para os ajustes necessários.
Dar conteúdo orçamentário à proteção social. Primeiro, reorganizar dotações para fortalecer SUAS, cuidados, creches e atenção primária. Depois, e só com fonte recorrente, limite e capacidade de entrega demonstrados, abrir uma carteira adicional, com custo unitário, manutenção e cofinanciamento pactuado – e não apenas obra inaugurada.
Previdência: discutir financiamento, não restringir acesso. A agenda de 2027 é diversificar fontes de custeio, inclusive para trajetórias ocupacionais descontínuas e trabalho por plataforma, com estudos atuariais e diálogo social. Não se propõe nova idade mínima, redução de indexação ou barreira de elegibilidade como atalho fiscal.
Dificilmente essas medidas chegam sequer perto do volume de juros que a gestão da dívida impõe às autoridades fiscais. Em momentos de conflito entre dominância fiscal e monetária, os custos fiscais aumentam. A literatura ensina que, se a tributação dos detentores de títulos públicos aumentar, o governo pode arrecadar mais sobre juros já pagos. Mas, em novas emissões, parte desse ganho pode ser compensada se o mercado exigir maior remuneração bruta. ]A comparação relevante é entre arrecadação incremental efetivamente capturada pelo setor público e custo adicional de financiamento ao longo do tempo, considerando a composição dos investidores, outros impostos e mudanças de carteira. Para títulos existentes, o preço de mercado pode se ajustar; o tratamento jurídico de contratos já emitidos é decisivo. Há uma permanente tensão entre o Tesouro, tomador de recursos, e o mercado financeiro, provedor de recursos, mesmo que a ação do Tesouro seja provocada pelo tamanho das transferências do setor público para o privado no pagamento dos juros da dívida acumulada.
Um dos elementos fundamentais para entender a dinâmica dos juros sobre os resultados nominais do setor público é o comportamento dos spreads entre a taxa Selic e as taxas efetivas dos juros. Alguns instrumentos fiscais existem para desestimular a expansão desses intervalos entre taxas mínimas e máximas no mercado financeiro. Há de se ter cuidado na calibragem dessas medidas, considerando as possibilidades de reação dos mercados contra as medidas do Tesouro. Necessária uma definição política e manejo técnico adequado dos instrumentos para evitar efeitos colaterais negativos. Intervenção cirúrgica das autoridades fiscais.
Por isso merece atenção especial a proposta de André Lara Resende de criação de um mecanismo mais amplo do que o CMN para coordenar a política monetária e fiscal no Brasil. O pior dos mundos é a situação de conflito de objetivos entre as duas políticas no curto prazo.
Por outro lado, a variável chave para a recuperação de médio e longo prazo é o crescimento dos investimentos, que possibilitarão o avanço da Nova Indústria Brasil, os processos de modernização e aproveitamento dos recursos naturais que dispomos, assim como a consolidação do SUS como a base da saúde do país e a necessária revolução educacional para atender às demandas do futuro.
Em 2027, poderemos ter um cenário de contração devido a variáveis externas, como mudanças na geopolítica mundial e dificuldades de expansão do produto doméstico. A política fiscal deve ser suficientemente flexível para se ajustar a um cenário de redução, bem como de crescimento da economia.
*José Sérgio Gabrielli é professor titular aposentado de economia da Universidade Federal da Bahia (UFBA). Autor, entre outros livros, de Ensaios sobre economia política nos governos Lula e Dilma: Politica Fiscal e debates sobre o future (Novas Edições Acadêmicas).[
**Este texto é parte do artigo publicado pelo autor. O texto integral pode ser baixado neste link.
Notas
[1] Bloqueio é a restrição de despesas para respeitar o limite de gastos do arcabouço fiscal. Ocorre quando a projeção das despesas sujeitas ao limite ultrapassa o valor permitido. Contingenciamento é a limitação de empenho e movimentação financeira para cumprir a meta de resultado primário, observadas as regras da banda de tolerância. Ocorre quando a projeção de receitas e despesas indica que o resultado ficará abaixo do mínimo exigido. Pode decorrer de arrecadação menor que a prevista ou de despesas maiores. Se a arrecadação melhorar suficientemente, pode ser possível liberar o contingenciamento — desde que o limite de gastos também seja respeitado.
[2] Mesmo que a parcela flutuante esteja corretamente medida, estoque da DPF, carteira do BC, títulos livres para negociação e títulos efetivamente dados em compromissadas são universos diferentes. A Lei 13.820/2019 prevê recomposição quando a carteira livre do BC cai a determinado limiar e fala em títulos adequados aos fins de política monetária, não em LFT específica. O cancelamento de um leilão primário também não equivale ao cancelamento de títulos já existentes na carteira do BC.
[3] Marconi,(2026b).
 |
Imagem: Kamil |
O debate fiscal muda de patamar
A primeira semana depois do resultado das eleições de segundo turno no Brasil foi tomada pelo noticiário da fuga do derrotado e das pressões do sistema financeiro para que o governo assuma a pauta fiscal do candidato fujão. Felizmente, alguns economistas de fora do governo se manifestaram publicamente pedindo mais progressividade na cobrança de impostos, adoção de novas formas de institucionalidade na relação entre política fiscal e política monetária e, inclusive, a adoção de mecanismos monetários heterodoxos, como o tabelamento de juros.
Que bom que o debate se estabeleceu e aparentemente não há mais a onipresença do pensamento único. Viva a democracia! Esse trabalho visa apresentar alguns números sobre a situação fiscal, que é menos dramática do que querem fazer crer os defensores da inevitabilidade do ajuste fiscal para estabilizar o crescimento da dívida/PIB, mas também não pode se desconsiderado exigindo algumas medidas de redução de déficits.
Precisamos deslocar a discussão da pauta fiscal para evitar generalidades que abordam os principais componentes do déficit primário, esquecendo o gigantesco efeito dos juros sobre os déficits nominais que são os conceitos fundamentais que possibilitam o crowding out de recursos do mundo real para o mundo financeiro, desestimulando os investimentos produtivos.
A proposta orçamentária para 2027 já está no Congresso, com meta de superávit de 0,5% do PIB (R$ 73,2 bilhões), limite de despesas de R$ 2,6 trilhões, salário-mínimo de R$ 1.741. De acordo com o novo arcabouço fiscal, os dados de junho de 2026 implicam em: A meta de 2026 é superávit de R$ 34,3 bilhões (0,25% do PIB) com limite inferior em zero. O Relatório de Avaliação de Receitas e Despesas Primárias do 4º bimestre, de 24 de setembro, projetou déficit bruto de R$ 80,9 bi, reduzido a déficit de R$ 13,6 bilhões após R$ 67,3 bilhões de exclusões legais. Isso ficou R$ 13,6 bilhões abaixo do piso da banda – o primeiro contingenciamento do ano, decretado só no 4º bimestre.
Em paralelo, o limite de despesas da LC 200/2023 é R$ 2.392,7 bilhões, e as despesas sujeitas a ele somam R$ 2.395,1 bilhões –excesso de R$ 2,4 bi, coberto por bloqueio.[1] A contenção total é de R$ 16,1 bilhões.
O déficit de 2025 limita o crescimento real de pessoal e encargos a 0,6% e a LC 235/2026, diante do déficit projetado para 2026, limita o crescimento das despesas com receitas legalmente vinculadas a IPCA + 2,5%. Ou seja: 2027 já nasce com correção parcial embutida.
O arcabouço fiscal, política desse governo Lula 3, acionou suas travas por causa do déficit de 2026: o crescimento real da folha está limitado a 0,6% em 2027 e novos benefícios tributários estão proibidos. O ministro da Fazenda, Dario Durigan, vem defendendo o aumento do alvo da política fiscal, do piso do resultado primário para o centro da meta. Na política de contingenciamento, “piso” e “centro” se referem à meta de resultado primário, não à meta de inflação. Se os investimentos responderem crescendo, tudo bem. Se isso não ocorrer, poderemos ter contração da atividade econômica.
Se o centro da meta for adotado, há o intervalo abaixo do centro que passa a ampliar o espaço fiscal, entendido como a superação da restrição rígida do piso que impõe corte de despesas automáticas, quando o resultado primário atinge o piso, não podendo cair mais. O centro o trata como alvo, com margem simétrica para cima e para baixo. A mudança desloca o gatilho de ajuste com proibição da emissão de empenhos do centro para a borda inferior da banda.
A meta de gastos é uma trava para expansão dos gastos públicos. O limite de despesas do arcabouço é outro. O arcabouço fiscal (LC 200/2023) amarra o crescimento real do gasto a 70% ou 50% da receita elegível, com piso de 0,6% e teto de 2,5%, sobre janela encerrada em junho do ano anterior. Receita arrecadada em 2027 não abre automaticamente espaço de gasto no mesmo ano. Também é preciso tratar como risco, e não como certeza, os R$ 42 bilhões de Imposto Seletivo previstos como receita condicionada à regulamentação.
No novo arcabouço, as despesas têm crescimento limitado, independentemente do resultado fiscal do mesmo ano, ainda que dependentes desses resultados do ano anterior. Portanto, ampliar a tolerância de resultado não amplia a capacidade de despesa. Se o teto está ativo – como em 2026, com limite de R$ 2.392,7 bilhões e bloqueio positivo –, o espaço adicional simplesmente não é conversível em gasto. A banda muda o resultado tolerado, não o “gasto permitido”.
Na campanha eleitoral foram anunciados vários novos programas que impactam os gastos fiscais, somando mais de R$ 50 bilhões, se o perdão das dívidas dos MEI for incorporado nessa conta, mesmo não sendo um gasto fiscal, porque afeta um ativo a receber, mesmo com difícil realização. O reajuste do mínimo acima da inflação acrescenta R$ 49,6 bilhões às despesas.
O discurso da vitória do Presidente Lula
No seu discurso de vitória, na noite do domingo da eleição, o presidente Lula reafirmou seus compromissos com quem o elegeu: proteção das políticas sociais e garantia de que os ajustes não recairiam sobre os mais pobres.
Na segunda-feira, depois da eleição, logo na abertura, o mercado financeiro reclamou: A B3 acionou o mecanismo de circuit breaker às 10h, o Ibovespa fechou com queda de 13,88% e o dólar comercial subiu 8,36%, a maior alta diária em 23 anos. No mercado de juros, o DI para janeiro de 2031 registrou alta superior a 250 pontos-base em um único pregão.
O Tesouro Nacional respondeu com dois instrumentos simultâneos: suspendeu integralmente a emissão primária da semana e realizou três leilões extraordinários de recompra, que retiraram R$ 31,6 bilhões em títulos de circulação entre 26 e 27 de outubro. No final da primeira semana, a Bolsa caiu 17,5%, a maior queda desde março de 2020, o dólar teve a maior alta semanal em 18 anos e os juros futuros dispararam.
O mercado financeiro reagiu porque não esperava a vitória de Lula e apostava no sucesso do seu adversário, com a euforia posterior ao primeiro turno. Mas a reação também se deveu a ausências. Não havia no discurso promessas de ajuste fiscal. Os portfólios financeiros precisavam ser reorganizados. A Faria Lima quer pautar o programa do presidente eleito, mesmo tendo apostado no seu adversário.
Há um ponto estrutural mais interessante que o conjuntural. O principal título que lastreia as transações diárias dos mercados é utilizado em operações compromissadas de venda com direito de recompra, mas a sua remuneração é a própria Selic. A operação compromissada é um contrato de compra ou venda de um título com compromisso de revenda ou recompra; o título é seu objeto. A Resolução BCB 525 lista títulos públicos e privados elegíveis, não um ativo chamado “compromissada”.
O lastro das compromissadas é majoritariamente LFTs, e o Tesouro cancelou a emissão semanal de LFTs, concentrando as recompras em prefixados e NTN-B. Com a participação de títulos de taxa flutuante já em 52,7% da DPF em agosto – recorde da série histórica –, comprimir o crescimento do estoque de LFT comprime o colateral natural da política monetária. É um trade-off de composição, não de tamanho: o Banco Central continua com lastro suficiente, mas perde velocidade de reposição do ativo que prefere. O Tesouro deve reduzir a proporção de títulos vinculados à Selic no mercado.[2]
A dívida e os juros definem a escala do desafio. Em agosto, a Dívida Bruta do Governo Geral atingiu 82,9% do PIB (R$ 11,1 trilhões), maior patamar desde março de 2021. Os juros nominais somaram R$ 1,2 trilhão em doze meses, 8,9% do PIB, e o déficit primário do Governo Central ficou em R$ 82,1 bilhões, 0,62% do PIB. Olhem a discrepância do tamanho dos juros e do tamanho do déficit primário.
Os dois candidatos que disputaram as eleições apresentavam dois caminhos para enfrentar o problema. O primeiro caminho chamava de eficiência o corte de direitos. Foi derrotado. O segundo anuncia expansão social, melhorando as contas pela revisão de privilégios e pela qualidade do gasto, e financiando a proteção social com fonte demonstrada.
Na aritmética da razão dívida/PIB, um mirava o numerador, querendo reduzir os gastos na vã esperança de que o mercado iria baixar o apetite de juros altos, se o governo fosse “bem-comportado”, cortando os gastos, e outro mirava no denominador, querendo aumentar o PIB, evitando os impactos recessivos dos cortes de gastos e estimulando o investimento para o crescimento da economia. Mesmo que a literatura constate que “não há, […], uma correlação tão forte entre resultado primário e a curva da taxa de juros na economia brasileira nas últimas décadas”.[3]
O real problema
O grande temor do mercado financeiro é o crescimento da razão dívida/PIB e a solução proposta é o aumento do superávit primário. Quero aqui chamar a atenção para o irrealismo dessa proposta, se os juros continuarem elevados. A dívida bruta do governo central (DBGC) em agosto de 2026 era de 11 trilhões de reais, correspondendo a quase 83% do PIB, mas a dívida líquida era de 69,3% do PIB, nível dentro dos padrões internacionais de países do tamanho do Brasil. A diferença entre DBGC e DLSP, entre outras coisas, é o volume de ativos internacionais que o país dispõe para pagar sua dívida. Do ponto de vista da razão, não há motivo para pânico.
Do ponto de vista cambial, também não há por que se ter uma atitude de apavoramento, dado o fato de que mais de 90% da dívida ser em moeda nacional e o país dispor de enormes reservas cambiais. Se os especuladores com títulos públicos quiserem migrar para o dólar terão que realizar suas vendas, aumentando a oferta de títulos no mercado, baixando seus preços.
A trajetória da razão dívida/PIB é fundamentalmente movida pelo comportamento dos juros. Nos 12 meses até agosto, os juros nominais somaram R$ 1,2 trilhão – 8,9% do PIB – contra um déficit primário de apenas 0,62% do PIB. A decomposição do crescimento em agosto mostra a hierarquia com clareza: juros +0,8 p.p., primário +0,1 p.p., câmbio −0,2 p.p., crescimento nominal −0,4 p.p., outros −0,1 p.p. Para janeiro–agosto, os componentes informados pelo BCB são diferentes, com juros de +5,8 p.p., primário de +0,7 p.p. e crescimento nominal de −3,0 p.p.
Vamos agora supor que a lógica do austericídio fiscal seja totalmente prevalente. Qual seria o superávit fiscal que seria necessário para parar o crescimento da razão dívida/PIB? Vamos usar um modelo simples, que é determinístico e anual. Não modela composição da dívida por indexador, efeito cambial sobre a parcela externa, nem o perfil de vencimentos. O ajuste stock-flow (sf at ) captura de forma agregada reconhecimentos de dívida, efeito cambial e variações de caixa. Tomando as variáveis d, pb e sfa como proporções do PIB, as relações entre as variáveis podem ser
Onde dt é o estoque da dívida/PIB no momento t, i é a taxa de juros, g é a taxa de crescimento do PIB nominal, pbt é o resultado primário em moeda corrente, como proporção do PIB.
O termo
é o fator de bola de neve. Quando i > g, a dívida cresce mesmo com primário zero — e cresce proporcionalmente ao estoque. É por isso que a trajetória brasileira é tão insensível a ajustes pequenos.
As taxas de juros, especialmente a Selic, são as principais responsáveis pelo crescimento da dívida. A experiência traumática da inflação elevada no Brasil levou à consolidação de uma arquitetura macroeconômica profundamente avessa ao risco inflacionário. Nesse contexto, pressões de preços – mesmo quando provocadas por choques temporários, cambiais ou de oferta – frequentemente desencadeiam respostas automáticas de política econômica, centradas na elevação dos juros básicos e, muitas vezes, na contenção dos gastos públicos.
Atualmente, em 2026, os grandes direcionadores da variação dos preços são fatores externos, como a absurda guerra dos EUA contra o Irã e seus efeitos sobre os preços dos combustíveis e fertilizantes, além de fatores sazonais e impactos das mudanças climáticas, não existindo qualquer indício de que os fatores de excesso de demanda sejam relevantes na conjuntura de 2026. No entanto, os juros permanecem estratosféricos.
O COPOM, na sua visão de mundo própria, na sua Ata 281ª e no Relatório de Política Monetária de setembro, registra PIB real maior que o PIB potencial, mercado de trabalho aquecido, expectativas desancoradas, inflação de serviços elevada e demanda pressionando a inflação. Os membros do COPOM, também reconhecem choques de oferta. A conclusão é de causas mistas e incerteza, não de exclusão de demanda.
O que diz o programa do Lula?
Considerando o programa registrado no TSE pelo então candidato Lula e os Cadernos para o Futuro, publicados pelas fundações dos partidos que o apoiaram, retiramos algumas proposições.
No curto prazo, o instrumento viável é a atuação conjunta da Receita Federal e da PGFN sobre créditos já constituídos, com foco em divergências materiais de alta renda e grandes contribuintes, respeitando contraditório, proteção de dados e segurança jurídica. Recuperação de estoque financia despesa não recorrente, não serviço permanente.
Para isso ser efetivo não basta a atuação da Receita e PGFN. Já há novos mecanismos como a transação tributária por edital ou individual (poucos casos), e a mediação ou arbitragem criadas em 2026, mas que dependem de lei que estabeleça critérios, condições e procedimento. As transações tributárias têm recuperado entre 45 e 49% do débito, que não significa o valor efetivamente arrecadado.
Também é possível revisar contratos de energia, telecomunicações, imóveis e compras padronizadas, que estejam vencendo e ampliar serviços administrativos compartilhados. Economia real é a que reduz custo, mantendo quantidade e qualidade do atendimento.
Atuar nos gastos tributários revisando alguns incentivos que não são mais eficientes ou que os benefícios são muito baixos. É a principal fonte estrutural de novos recursos. Cada benefício deve ser inventariado por objetivo, custo, prazo e contrapartida, e só reduzido se for regressivo, redundante ou sem resultado comprovado. Preservam-se imunidades constitucionais, cesta básica, cashback, agricultura familiar, pequenos negócios genuínos e incentivos com adicionalidade demonstrada em emprego, inovação ou ambiente. O total de R$ 434,3 bilhões em renúncias projetadas para 2027 não é caixa disponível: é um universo heterogêneo, com prazos e naturezas jurídicas distintas.
As emendas parlamentares também devem ser alvo de escrutínio para adequá-las aos programas mais estruturantes, definidos pelo Planejamento. Eficiência administrativa medida contrato a contrato. É preciso usar indicadores de qualidade e preservação de conteúdo nacional, micro e pequenas empresas e compras locais para os ajustes necessários.
Dar conteúdo orçamentário à proteção social. Primeiro, reorganizar dotações para fortalecer SUAS, cuidados, creches e atenção primária. Depois, e só com fonte recorrente, limite e capacidade de entrega demonstrados, abrir uma carteira adicional, com custo unitário, manutenção e cofinanciamento pactuado – e não apenas obra inaugurada.
Previdência: discutir financiamento, não restringir acesso. A agenda de 2027 é diversificar fontes de custeio, inclusive para trajetórias ocupacionais descontínuas e trabalho por plataforma, com estudos atuariais e diálogo social. Não se propõe nova idade mínima, redução de indexação ou barreira de elegibilidade como atalho fiscal.
Dificilmente essas medidas chegam sequer perto do volume de juros que a gestão da dívida impõe às autoridades fiscais. Em momentos de conflito entre dominância fiscal e monetária, os custos fiscais aumentam. A literatura ensina que, se a tributação dos detentores de títulos públicos aumentar, o governo pode arrecadar mais sobre juros já pagos. Mas, em novas emissões, parte desse ganho pode ser compensada se o mercado exigir maior remuneração bruta. ]A comparação relevante é entre arrecadação incremental efetivamente capturada pelo setor público e custo adicional de financiamento ao longo do tempo, considerando a composição dos investidores, outros impostos e mudanças de carteira. Para títulos existentes, o preço de mercado pode se ajustar; o tratamento jurídico de contratos já emitidos é decisivo. Há uma permanente tensão entre o Tesouro, tomador de recursos, e o mercado financeiro, provedor de recursos, mesmo que a ação do Tesouro seja provocada pelo tamanho das transferências do setor público para o privado no pagamento dos juros da dívida acumulada.
Um dos elementos fundamentais para entender a dinâmica dos juros sobre os resultados nominais do setor público é o comportamento dos spreads entre a taxa Selic e as taxas efetivas dos juros. Alguns instrumentos fiscais existem para desestimular a expansão desses intervalos entre taxas mínimas e máximas no mercado financeiro. Há de se ter cuidado na calibragem dessas medidas, considerando as possibilidades de reação dos mercados contra as medidas do Tesouro. Necessária uma definição política e manejo técnico adequado dos instrumentos para evitar efeitos colaterais negativos. Intervenção cirúrgica das autoridades fiscais.
Por isso merece atenção especial a proposta de André Lara Resende de criação de um mecanismo mais amplo do que o CMN para coordenar a política monetária e fiscal no Brasil. O pior dos mundos é a situação de conflito de objetivos entre as duas políticas no curto prazo.
Por outro lado, a variável chave para a recuperação de médio e longo prazo é o crescimento dos investimentos, que possibilitarão o avanço da Nova Indústria Brasil, os processos de modernização e aproveitamento dos recursos naturais que dispomos, assim como a consolidação do SUS como a base da saúde do país e a necessária revolução educacional para atender às demandas do futuro.
Em 2027, poderemos ter um cenário de contração devido a variáveis externas, como mudanças na geopolítica mundial e dificuldades de expansão do produto doméstico. A política fiscal deve ser suficientemente flexível para se ajustar a um cenário de redução, bem como de crescimento da economia.
*José Sérgio Gabrielli é professor titular aposentado de economia da Universidade Federal da Bahia (UFBA). Autor, entre outros livros, de Ensaios sobre economia política nos governos Lula e Dilma: Politica Fiscal e debates sobre o future (Novas Edições Acadêmicas).[
**Este texto é parte do artigo publicado pelo autor. O texto integral pode ser baixado neste link.
Notas
[1] Bloqueio é a restrição de despesas para respeitar o limite de gastos do arcabouço fiscal. Ocorre quando a projeção das despesas sujeitas ao limite ultrapassa o valor permitido. Contingenciamento é a limitação de empenho e movimentação financeira para cumprir a meta de resultado primário, observadas as regras da banda de tolerância. Ocorre quando a projeção de receitas e despesas indica que o resultado ficará abaixo do mínimo exigido. Pode decorrer de arrecadação menor que a prevista ou de despesas maiores. Se a arrecadação melhorar suficientemente, pode ser possível liberar o contingenciamento — desde que o limite de gastos também seja respeitado.
[2] Mesmo que a parcela flutuante esteja corretamente medida, estoque da DPF, carteira do BC, títulos livres para negociação e títulos efetivamente dados em compromissadas são universos diferentes. A Lei 13.820/2019 prevê recomposição quando a carteira livre do BC cai a determinado limiar e fala em títulos adequados aos fins de política monetária, não em LFT específica. O cancelamento de um leilão primário também não equivale ao cancelamento de títulos já existentes na carteira do BC.
[3] Marconi,(2026b).
Nenhum comentário:
Postar um comentário